※本記事はアフィリエイト広告(PR)を含みます。
更新日:2026-10-12
結論:インボイスとして出すなら「登録番号・税率・消費税額」を含む6項目をそろえる
- 必要なのは、自分の名前と登録番号/取引の日付/取引の内容/税率ごとの合計金額と税率/税率ごとの消費税額/相手の名前の6つ
- 決まった書式はありません。6項目がそろっていれば、Excel・Word・クラウドサービスのどれで作ってもかまいません
- 登録していない人も、これまでどおり請求書は出せます。ただし、登録番号に似た番号を書くのは禁止です
- インボイスを出した人は、その写しを7年間保存します。個別の判断は税務署か税理士に相談しましょう
ひとことで言うと
インボイスは、登録した人だけが出せる請求書です。決められた6つの項目を書きます。
登録していない人も、これまでどおり請求書は出せます。ただし、登録番号に似た番号は書けません。
出したインボイスの写し(控え)は、7年間保存します。自分のケースで迷ったら、税務署か税理士に相談しましょう。

この記事の信頼性
- 情報源
- 国税庁 インボイス制度特設サイト、タックスアンサー、インボイス制度Q&A、弥生(Misoca)公式サイト
- 情報の確認日
- 2026-10-12
- 掲載方針
- 国税庁が公表している内容だけをまとめています。税金の個別の判断は扱いません
目次(11項目)
そもそもインボイス(適格請求書)って何?
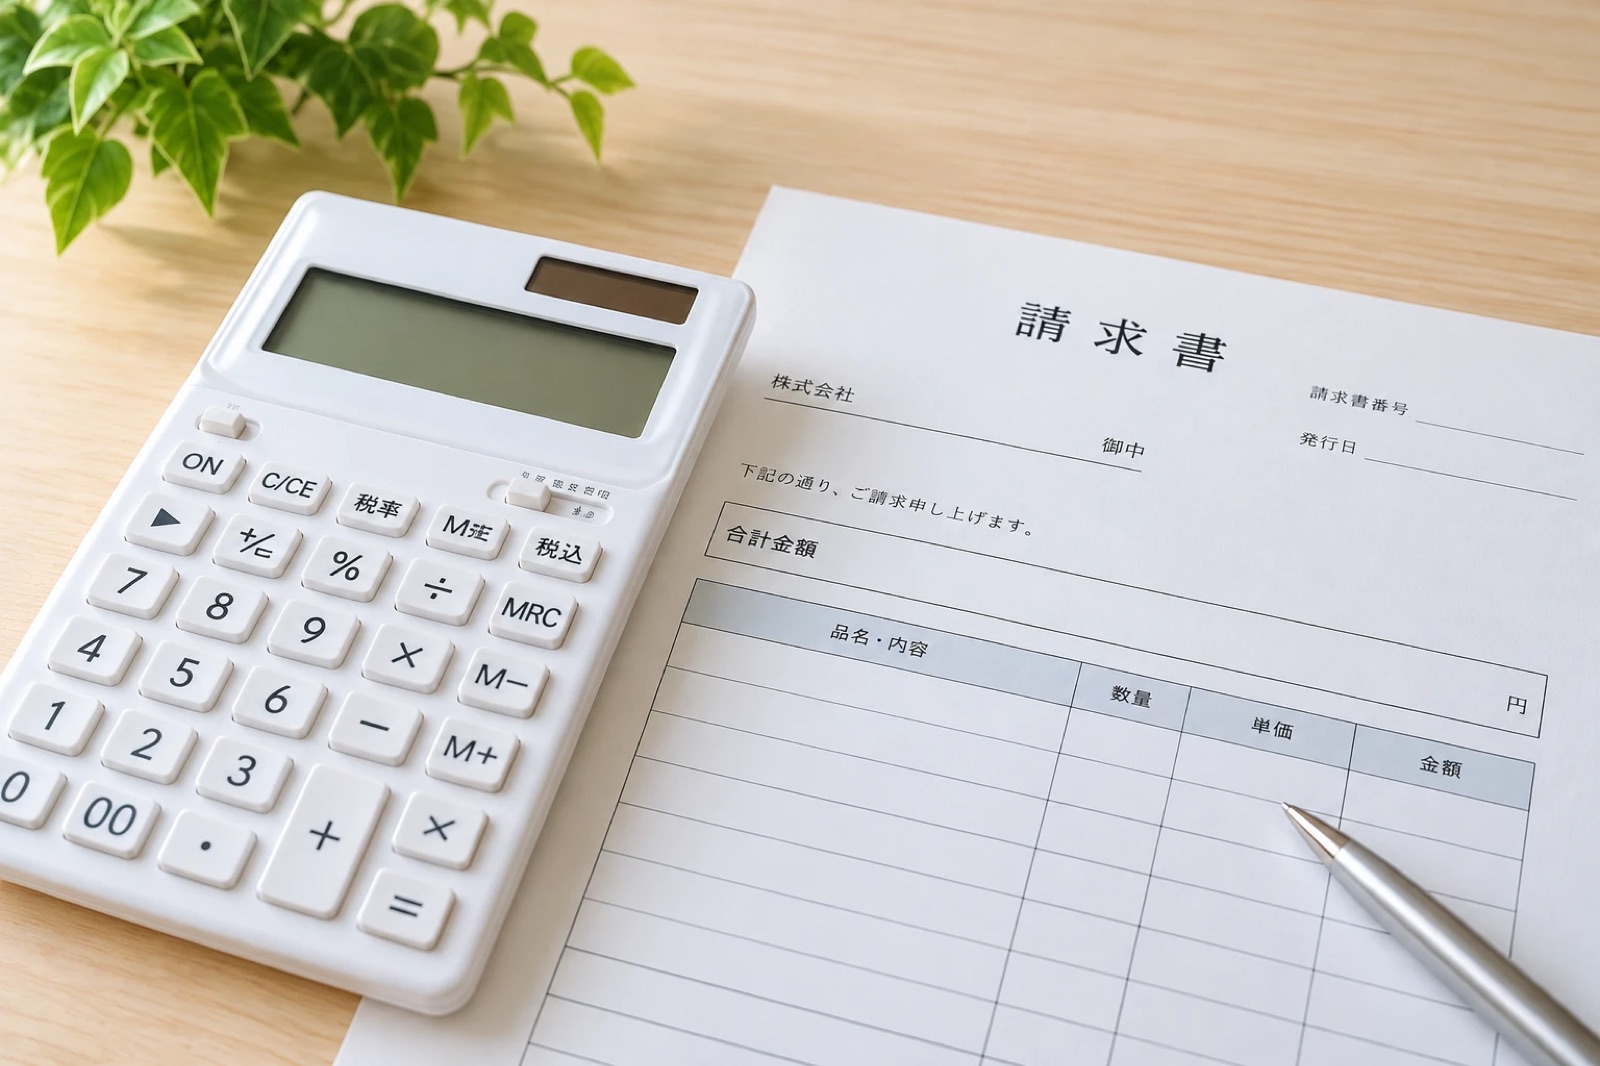
インボイスは、「適格請求書発行事業者」として登録した人だけが出せる請求書です。「適格請求書」は、インボイスの正式な呼び名です。ふつうの請求書に、登録番号や税率ごとの消費税額などを書き足したもの、と考えるとイメージしやすいでしょう。
「登録番号」とは、登録した人に税務署から通知される番号のことです。
名前は「請求書」でなくてもかまいません。納品書や領収書でも、必要な項目がそろっていればインボイスとして扱われます。また、国税庁のQ&Aでは「適格請求書の様式は、法令等で定められていません」と案内されています。様式とは、決まった書式(ひな形)のことです。
はじめて請求書を出すフリーランスの方は、まず「自分は登録しているか」を確認しましょう。
- 登録している人:次の「6つの項目」の書き方です。
- 登録していない人:後半の「登録していない場合」の書き方です。
インボイスに書く6つの項目は?
国税庁の案内では、インボイスには次の6つが必要です。
| No. | 書く項目 | 書き方のポイント |
|---|---|---|
| ① | 自分の氏名または名称と登録番号 | 登録番号は「T」と13桁の数字。税務署から通知された番号を書きます |
| ② | 取引した年月日 | 国税庁の記載例では、月まとめの請求書に「10月分(10/1〜10/31)」のように期間を書いています |
| ③ | 取引の内容 | 「Webサイト制作」「原稿執筆」など。軽減税率(8%)の品目があれば、その旨も書きます |
| ④ | 税率ごとに分けた合計金額と、適用税率 | 「10%対象 ○○円」のように、税率ごとに合計します。税抜・税込のどちらでも可 |
| ⑤ | 税率ごとに分けた消費税額等 | 「消費税 ○○円」を税率ごとに書きます |
| ⑥ | 請求する相手の氏名または名称 | 「株式会社○○ 御中」など |
この表の見方:①〜⑥の6つが、すべてそろっている必要があります。右の列は、書くときのコツです。
表に出てくることばを、言いかえておきます。
- 軽減税率(8%):一部の品目にだけ使われる、低いほうの消費税率です。
- 適用税率:その取引にかかる消費税の率(10%や8%)のことです。
- 税抜・税込:税抜は消費税をふくまない金額、税込は消費税をふくんだ金額です。
これまでの請求書は「区分記載請求書」と呼ばれます。インボイスとの違いは、次の3つです。
- ①の登録番号
- ④の「適用税率」
- ⑤の「消費税額等」
登録番号を書き忘れた請求書は、インボイスではなく区分記載請求書として扱われる、と国税庁のQ&Aにあります。
記入例:Web制作の請求書の場合
たとえば、10%の仕事だけを請け負っているフリーランスなら、次のような形になります(金額は説明用の例です)。
| 項目 | 記入例 |
|---|---|
| 宛名(⑥) | 株式会社○○ 御中 |
| 請求日・取引日(②) | 2026年10月31日/10月分(10/1〜10/31) |
| 内容(③) | Webサイト制作費 |
| 10%対象の合計(④) | 100,000円(税抜) |
| 消費税(⑤) | 10,000円 |
| ご請求額 | 110,000円 |
| 発行者(①) | 山田 太郎 登録番号 T1234567890123 |
この表の見方:左の( )の番号が、上の6項目の番号に対応しています。税抜100,000円の仕事なら、消費税10,000円を足して、ご請求額は110,000円です。
振込先や支払期限は、6項目には入っていません。とはいえ、書いておくと相手が支払いの手続きをしやすくなります。書いておくと親切です。
小売店や飲食店なら書き方が少し違う?
小売業・飲食店業・タクシーなどは、不特定多数の人(たくさんの、だれだかわからないお客さん)を相手にする業種です。こうした業種では、項目を減らした「簡易インボイス(適格簡易請求書)」を出せます。主な違いは、次の2つです。
- 宛名(相手の名前)を省略できる
- 税率と消費税額は、どちらか一方の記載でよい
企業から仕事を受けて請求書を出すフリーランスの多くは、通常のインボイス(6項目)を使う場面が中心になるでしょう。自分の業種が対象かどうかは、国税庁の資料で確かめてください。
登録していない場合は、どう書けばいい?
登録している人
- インボイス(適格請求書)を出せる
- 登録番号を書く
- 適用税率と消費税額等を書く
VS
登録していない人
- インボイスにあたらない請求書は、これまでと同様に出せる
- 登録番号は書かない(似た番号を書くのは禁止)
- 「適用税率」「消費税額等」は必須ではない
インボイスを出せるのは、登録した事業者だけです。ただ、登録していない人(免税事業者など)でも、インボイスにあたらない請求書や領収書は「これまでと同様に」出せる、と国税庁のQ&Aで案内されています。免税事業者とは、消費税を納める義務がない事業者のことです。
書き方の目安になるのが、「区分記載請求書」の項目です。区分記載請求書は、インボイス制度の前から使われていた請求書です。
| 区分記載請求書の項目 | インボイスとの違い |
|---|---|
| 書類を作った人の氏名または名称 | 登録番号は書かない |
| 取引した年月日 | 同じ |
| 取引の内容(軽減税率の品目ならその旨) | 同じ |
| 税率ごとに合計した税込金額 | 「適用税率」「消費税額等」は必須ではない |
| 請求する相手の氏名または名称 | 同じ |
この表の見方:左が書く項目、右がインボイスとの違いです。「同じ」と書かれた項目は、インボイスと同じように書きます。
取引先から、こうした項目を満たした書類を求められることもあります。理由は、国税庁のQ&Aによると次のとおりです。
- 登録していない事業者からの仕入れでも、一定の割合を控除できる経過措置がある
- その適用には、区分記載請求書の項目を満たした書類の保存が求められる
控除とは、差し引くことです。経過措置とは、制度が変わるときに、しばらくの間だけ認められる特別なルールのことです。
登録番号に似た番号を書くのはNG
登録していない人が、インボイスと間違われるような書類を出すことは禁止されています。たとえば、次のようなケースです。
- 「T+13桁」に似た英数字を、自分の「登録番号」として書く
- 他人の登録番号を、自分の「登録番号」として書く
違反すると、1年以下の拘禁刑または50万円以下の罰金の対象になります。
一方で、消費税相当額を書くこと自体は、インボイスと間違われるおそれがなければ、基本的に罰則の対象にはならないとされています。
よくあるミスは?
国税庁のQ&Aで取り上げられている点を中心に、間違えやすいところをまとめました。
| ありがちなミス | 正しい扱い(国税庁の案内) |
|---|---|
| 登録番号を書き忘れる | インボイスとしては扱われず、区分記載請求書の扱いになります |
| 明細の行ごとに消費税を計算し、端数を処理してから合計する | 認められません。1枚のインボイスにつき、税率ごとに1回だけ端数処理します |
| 端数の処理方法で迷う | 切り上げ・切り捨て・四捨五入など、方法は任意です |
| 税率や消費税額を書かず、税込の合計だけ書く | インボイスには、税率ごとの合計金額・適用税率・消費税額が必要です |
| 間違えたインボイスを、そのままにする | 誤りがあったら、修正したインボイスを相手(課税事業者)に交付します |
この表の見方:左がよくあるミス、右が国税庁の案内です。
表に出てくることばを、言いかえておきます。
- 端数処理:計算で出た1円未満の数をどうするか(切り上げ・切り捨てなど)を決めることです。
- 課税事業者:消費税を納める事業者のことです。
- 交付:相手に渡すことです。
端数処理の例として、Q&Aでは「10%対象 60,000円(税込)× 10/110 ≒ 5,454円」のように、税率ごとの合計額から1回で計算する形が示されています。
請求書はいつまで保存する?
-
インボイスを渡す(データなら提供した日)
-
ここから数えはじめる
-
写しを保存する
インボイスを出した人には、渡したインボイスの写しを保存する義務があります。写しとは、相手に渡したものと同じ内容の控えのことです。期間は次のとおりです。
| 保存するもの | 保存期間 |
|---|---|
| 交付したインボイスの写し | 交付した日の属する課税期間の末日の翌日から2か月を過ぎた日から7年間 |
| データ(PDFなど)で送ったインボイス | 提供した日の属する課税期間の末日の翌日から2か月を過ぎた日から7年間 |
この表の見方:紙で渡しても、データで送っても、保存期間は7年間です。数えはじめる日は、表の右の列のとおりです。「課税期間」とは、消費税を計算するための区切りの期間のことです。
「写し」は、渡した書類をコピーしたものに限りません。記載内容が確認できる一覧表や明細表でもよい、とQ&Aにあります。
データで送った場合は、次のどちらかで保存します。
- データのまま保存する
- 紙に印刷して保存する
データのまま保存するときは、電子帳簿保存法に沿った方法が求められます。たとえば、改ざん(あとから内容を書きかえること)を防ぐ仕組みや、検索できる状態などです。細かな要件は、国税庁の「電子帳簿保存法一問一答」もあわせて確認すると安心です。
請求書はどうやって作る?
決まった書式がないので、作り方は自由です。主な方法を比べてみましょう。
| 作り方 | 向いている人 | 気をつけたいこと |
|---|---|---|
| Excel・Word で自作 | 請求の件数が少なく、自分でひな形を整えたい人 | 6項目の抜けや、消費税の計算・端数処理を自分で確認する必要がある |
| 請求書のクラウドサービス | 毎月何通も出す人、作成と送付・保存をまとめたい人 | 無料で使える範囲(通数など)や料金をサービスごとに確認する |
この表の見方:真ん中の列で、自分に近いほうを選びます。右の列は、選んだあとに気をつけることです。クラウドサービスとは、パソコンにソフトを入れずに、ネットにつないで使うサービスのことです。
自作する場合は、国税庁の「インボイス記載事項チェックシート」を使いましょう。6項目がそろっているかを見直すと安心です。
-
自分の状況を確認
登録しているかどうかを確かめます。それで、インボイスにするか区分記載請求書にするかが決まります
-
ひな形を用意
Excel・Word で作るか、クラウドサービスを使うかを決めます
-
6項目を入力
登録番号、取引日、内容、税率ごとの合計と税率、消費税額、相手の名前を入れます
-
消費税を見直す
税率ごとに1回だけ端数処理しているかを確かめます
-
送付して保存
紙またはデータで送ります。写しは7年間保存します
クラウドで作るなら? Misoca という選択肢
毎月の請求書づくりを楽にしたい方には、弥生の請求書作成サービス「Misoca(ミソカ)」もひとつの候補です。公式サイトで確認できた内容は、次のとおりです(2026-10-12時点)。
| 項目 | 内容 |
|---|---|
| 無料プラン | 請求書は月10通まで |
| 見積書・納品書・領収書 | どのプランでも作成数の上限なし |
| 有料プラン | 年額8,800円(税別)の「プラン15」から |
| 初年度無償のキャンペーン | 年契約の有料プランは、2027年3月31日までの申し込みで初年度無償(自動更新用の支払い方法の登録が必要・1事業者1回) |
この表の見方:「税別」は消費税をふくまない金額、「初年度無償」は1年目の料金がかからないという意味です。たとえば、請求書が毎月10通までの人なら、無料プランの範囲におさまります。
まずは無料プランで、自分の請求書が作れるかを試してみるとよいでしょう。プランの違いは、Misoca(ミソカ)の料金でくわしくまとめています。

よくある質問(FAQ)
Q. 請求書の書式は、決まったものを使わないといけませんか?
A. いいえ。国税庁のQ&Aでは、適格請求書の様式は法令等で定められていないと案内されています。6項目がそろっていれば、自作のひな形でもかまいません。
Q. インボイスは、頼まれなくても毎回出す必要がありますか?
A. 国税庁のQ&Aでは、相手(課税事業者)から求められたときに交付しなければならない、と説明されています。紙の代わりに、データで提供することもできます。
Q. 登録していないのに、消費税を上乗せして請求してもいいですか?
A. 国税庁のQ&Aでは、免税事業者が仕入れで負担した消費税相当額を取引価格に上乗せして請求することは「適正な転嫁」で問題ない、とされています。ただし、登録番号に似た番号を書くなど、インボイスと間違われる書き方は禁止です。
Q. 自分のケースがどれに当たるか分かりません。
A. 登録すべきか、どの書き方が合うかは、売上や取引先によって変わります。この記事は、国税庁の公表内容をまとめたものです。個別の判断は、税務署やインボイスコールセンター、税理士に相談してください。
情報源
- インボイス制度について(国税庁 インボイス制度特設サイト)(確認日:2026-10-12)
- No.6625 適格請求書等の記載事項(国税庁 タックスアンサー)(確認日:2026-10-12)
- 問25 適格請求書の様式(国税庁 インボイスQ&A)(確認日:2026-10-12)
- 問26-2 免税事業者の交付する請求書等(国税庁 インボイスQ&A)(確認日:2026-10-12)
- 問32 交付した適格請求書に誤りがあった場合(国税庁 インボイスQ&A)(確認日:2026-10-12)
- 問54 適格請求書に記載が必要な事項(国税庁 インボイスQ&A)(確認日:2026-10-12)
- 問57 消費税額等の端数処理(国税庁 インボイスQ&A)(確認日:2026-10-12)
- 問78〜83 適格請求書等の写しの保存(国税庁 インボイスQ&A)(確認日:2026-10-12)
- インボイス記載事項チェックシート(国税庁)(確認日:2026-10-12)
- 通達・Q&A(国税庁 インボイス制度特設サイト)(確認日:2026-10-12)
- 消費税率引下げ特設サイト(国税庁)(確認日:2026-10-12)
- リーフレット「飲食料品に係る2年間の消費税率引下げについて」(国税庁)(確認日:2026-10-12)
- 消費税軽減税率・インボイスコールセンター(国税庁)(確認日:2026-10-12)
- Misoca 製品ページ(弥生 公式)(確認日:2026-10-12)
- Misoca 料金プラン(弥生 公式)(確認日:2026-10-12)
広告表示について
当サイトはアフィリエイト広告(PR)を利用しています。記事内の広告から申し込みがあると、当サイトに報酬が支払われることがあります。請求書の書き方は、報酬の有無に関係なく国税庁の公表内容をもとにしています。
無料で始められるサービスPR
- 請求書づくりMisoca無料プランで請求書を月10通まで(ずっと無料)公式サイトを見る(PR)くわしい記事
- AIチャット・議事録Doraverse14日間の無料トライアル(カード登録なし)公式サイトを見る(PR)
 くわしい記事
- ホームページ作成ロリポップ!AIホームページ10日間無料(カード不要)公式サイトを見る(PR)
 くわしい記事
- WordPressテーマLiteWord無料版あり。プレミアムは14日間無料で試せる公式サイトを見る(PR)
くわしい記事
無料の範囲は2026-10-12に公式サイトで確認したものです。